

Registrarse para obtener cobertura hoy no significa que su cobertura entrará en vigencia de inmediato. Esto es lo que necesita saber para implementar la cobertura lo antes posible.
¿Puede comprar un seguro médico ahora?
En la mayoría de los estados, un período de inscripción especial relacionado con COVID está disponible a partir de febrero de 2021.
Los consumidores en la mayoría de los estados pueden comprar cobertura a corto plazo en cualquier momento durante el año y la cobertura puede entrar en vigencia en unos días, a menudo al siguiente día hábil.
Si tiene un evento que califica o es nativo americano, puede comprar una cobertura que cumpla con la ley ACA hoy, pero probablemente tendrá que esperar al menos hasta el comienzo del próximo mes antes de que la cobertura entre en vigencia.
Si no tiene un evento que califique , no puede comprar una cobertura que cumpla con la ACA hasta que se abra la inscripción.
Si cumple con los requisitos de elegibilidad de Medicaid o CHIP del estado donde vive, es posible que pueda inscribirse en Medicaid o CHIP y tener cobertura inmediatamente .
Las personas con ingresos modestos en Nueva York, Minnesota y Massachusetts pueden inscribirse en programas de salud durante todo el año.
¿Cuáles son sus opciones para comprar un plan de salud en el mercado de seguros de salud individual hoy, mañana o en cualquier otro momento durante el año?
Depende del tipo de seguro y cuando te inscribas. Lo primero que debe saber antes de comprar un seguro de salud es que suscribirse a una cobertura de seguro de salud no es lo mismo que tener una cobertura en vigor . Es posible que pueda inscribirse en un plan de salud hoy, pero es posible que esa cobertura no entre en vigencia durante varias semanas .
En el mercado que cumple con la ley ACA, los planes de salud privados solo pueden tener fechas de vigencia del primer mes (con la excepción de los bebés recién nacidos o los niños recién adoptados) y, según la fecha en que presente la solicitud, su fecha de vigencia podría ser la primero del segundo mes siguiente.
Pero los planes que no están regulados por la ACA pueden ofrecer fechas de vigencia tan pronto como el día posterior a la solicitud. Y Medicaid puede retroceder su fecha de vigencia al comienzo del mes en el que presenta la solicitud, o incluso antes en muchos estados. Su fecha de vigencia realmente depende no sólo de cuándo presenta la solicitud, sino también del tipo de cobertura que está recibiendo.
Entonces, ¿cuáles son sus opciones para obtener una cobertura que sea efectiva lo antes posible?
1. Cobertura compatible con ACA con un período de inscripción de COVID:
La inscripción abierta para los planes de salud individuales / familiares 2021 que cumplen con la ACA ha finalizado, pero los consumidores en la mayoría de los estados tienen acceso a un período de inscripción especial relacionado con COVID ; algunos ya están en marcha y la mayoría comenzará a mediados de febrero.
En la mayoría de los estados, incluidos los 36 estados que usan CuidadoDeSalud.gov como su mercado, las selecciones de planes realizadas durante el período de inscripción especial relacionado con COVID entrarán en vigencia el primer día del mes siguiente a la inscripción , incluso si se inscribe justo al final del período de inscripción. mes. En algunos intercambios estatales, sin embargo, debe inscribirse antes del día 15 del mes para que su plan entre en vigencia el primer día del mes siguiente. Y en Maryland (el período de inscripción de COVID continúa hasta el 15 de marzo de 2021), la cobertura puede tener una fecha de vigencia retroactiva para las personas que se inscriban durante los primeros 15 días de cada mes .
Los períodos especiales de inscripción relacionados con COVID tienen fechas límite variables, pero muchos de ellos se extienden hasta mediados de mayo de 2021 . Consulte con el mercado de su estado para ver si hay un período de inscripción especial relacionado con COVID disponible y, de ser así, quién es elegible para inscribirse (es decir, solo residentes sin seguro o un grupo más amplio) y cuándo finaliza el período.
2. La solución a corto plazo:
Para millones de estadounidenses, comprar un plan de seguro médico a corto plazo ofrece la ruta más rápida para tener cierto nivel de cobertura. Estos planes no cumplen con la ACA , pero aún pueden brindar protección contra gastos médicos imprevistos, y puede comprar los planes en cualquier momento durante el año, si están disponibles en su área.
Eso significa que puede comprar un plan a corto plazo hoy y, si lo aprueban a través del proceso de suscripción , podría tener la cobertura en vigor mañana mismo. La opción de una fecha de vigencia inmediata para los planes a corto plazo es particularmente atractiva para los consumidores que planean comprar una cobertura que cumpla con la ley ACA, pero que enfrentan una espera de días o semanas antes de que la cobertura entre en vigencia.
(Es importante comprender que la mayoría de las aseguradoras a corto plazo tienen un proceso de suscripción muy básico en el momento de la solicitud y tienden a depender en cambio de la suscripción posterior a las reclamaciones ; esta es la razón por la que es posible un proceso de aprobación tan rápido).
Como su nombre lo indica, la cobertura es temporal. Pero las regulaciones federales que entraron en vigencia en 2018 permiten que los planes a corto plazo tengan plazos iniciales de hasta 364 días y una duración total, incluidas las renovaciones, de hasta tres años. Sin embargo, muchos estados tienen sus propias reglas que limitan los planes a corto plazo a períodos más cortos de lo que permiten las reglas federales. Lea sobre la disponibilidad de planes a corto plazo en su estado.
3. Cobertura que cumple con la ACA con un evento calificado:
Puede ser uno de los millones de estadounidenses que prefieren comprar un plan de salud que cumpla con la ley ACA porque los planes son completos y, para muchos, asequibles, gracias a los subsidios a las primas y los subsidios de costos compartidos . Y como se señaló anteriormente, las personas en la mayoría de los estados tienen acceso a un período de inscripción especial relacionado con COVID a principios de 2021. Pero hay algunos intercambios estatales que no han anunciado un período de inscripción especial relacionado con COVID, y en algunos de los que tiene, la ventana de inscripción solo está disponible para las personas que no tienen seguro, a diferencia de las personas a las que les gustaría hacer un cambio de plan.
Si está buscando un plan de metal fuera del período anual de inscripción abierta y no puede usar un período de inscripción especial relacionado con COVID, aún podrá inscribirse si tiene un evento de vida que califique . Si tiene un evento que califica, puede ser elegible para un período de inscripción especial y podrá comprar un plan que ponga la cobertura en vigencia sin tener que esperar al comienzo de 2022.
Si tiene un evento que califica, en la mayoría de los casos, su cobertura entrará en vigencia el primero del mes siguiente o el primero del mes posterior, dependiendo de qué tan tarde en el mes en que se inscriba. (Por lo general, si se inscribe durante los primeros 15 días del mes, su cobertura entrará en vigencia el primer día del mes siguiente. Inscríbase después del día 15 y la cobertura no comenzará hasta el primero del mes siguiente; a partir de 2022, CuidadoDeSalud.gov pasará a utilizar simplemente el primer mes del mes siguiente, independientemente de cuándo se envíe la solicitud).
Es importante comprender que, en muchos casos, solo es elegible para un período de inscripción especial si ya tenía algún tipo de cobertura esencial mínima antes del evento calificativo. Puede leer más sobre las reglas para cada tipo de evento clasificatorio aquí .
Los nativos americanos pueden inscribirse en planes a través del intercambio durante todo el año , aunque la cobertura no entra en vigencia hasta el primero del mes siguiente o el primero del mes posterior, dependiendo de la fecha de inscripción (como es el caso de la inscripción especial períodos, los nativos americanos deben inscribirse antes del día 15 para que la cobertura entre en vigencia el primer día del mes siguiente).
¿Si no tiene un evento que califique y su estado no ofrece un período de inscripción especial relacionado con COVID? Como se mencionó anteriormente, tendrá que esperar hasta la inscripción abierta ( del 1 de noviembre al 15 de diciembre en la mayoría de los estados ) para comprar cobertura de seguro médico, y el plan no entrará en vigencia hasta el próximo enero. Es por esta razón que muchos estadounidenses buscan un seguro de salud a corto plazo para cerrar la brecha entre inscribirse y tener una cobertura en vigor.
4. Inscríbase en Medicaid si es elegible:
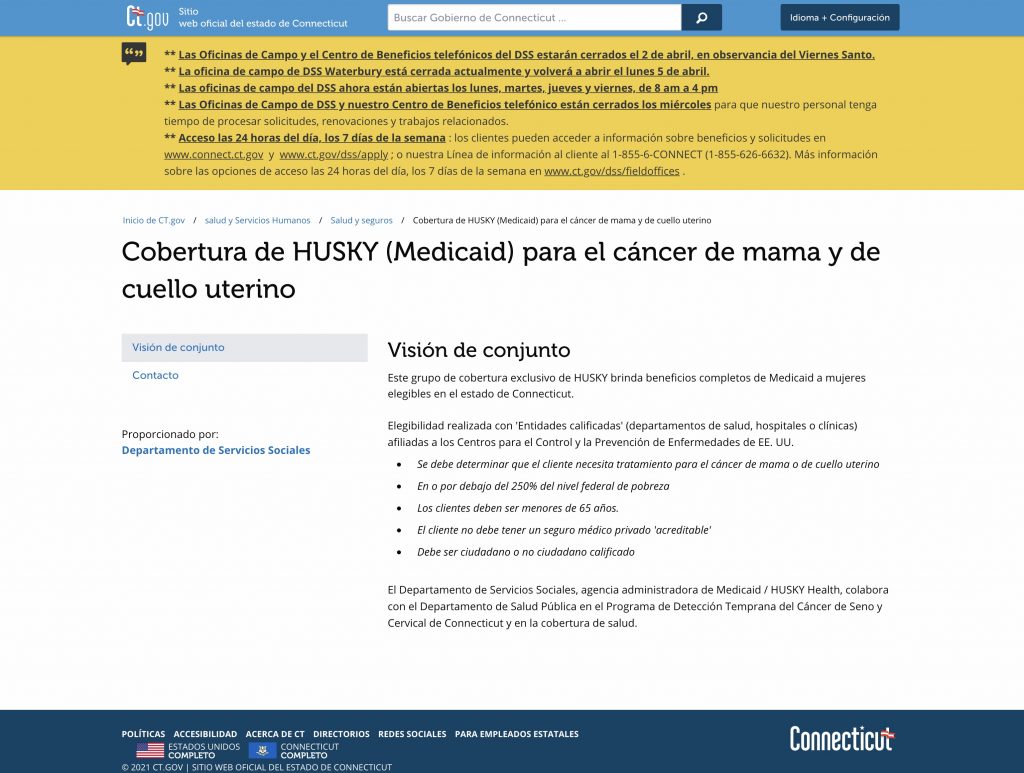
Si vive en un estado que aceptó la expansión de Medicaid de la ACA y gana hasta el 138 por ciento del límite federal de pobreza, puede ser elegible para inscribirse en Medicaid. Aún mejor, la inscripción a Medicaid es durante todo el año. Además, la inscripción al CHIP (Programa de seguro médico para niños) también está disponible durante todo el año y la elegibilidad se extiende a niveles de ingresos más altos que Medicaid .
La buena noticia es que si su solicitud tiene éxito, su cobertura de Medicaid entrará en vigencia ya sea en la fecha de la solicitud o el primer día del mes en que presente la solicitud . Y aún mejores noticias para algunos solicitantes: la mayoría de los estados todavía tienen un período de cobertura retroactiva de tres meses para los afiliados a Medicaid que de otro modo hubieran sido elegibles en los meses anteriores a su solicitud. (Los estados pueden buscar la aprobación federal para eliminar esta disponibilidad de cobertura retroactiva, y algunos lo han hecho bajo la administración Trump).
Por lo tanto, si ha sido elegible para Medicaid pero se ha olvidado de inscribirse por cualquier motivo, es posible que su estado le brinde cobertura retroactiva cuando se inscriba. Esto podría ser muy beneficioso si recibió atención médica en los días o semanas antes de enviar su solicitud.
Esta calculadora federal (visita www.healthinsurance.org/glossary/federal-poverty-level/) del nivel de pobreza lo ayudará a determinar si cumple con el nivel de elegibilidad de Medicaid para su estado. Su elegibilidad para los subsidios de la ACA también depende de sus ingresos y del porcentaje del nivel federal de pobreza (FPL).
Leave a Reply